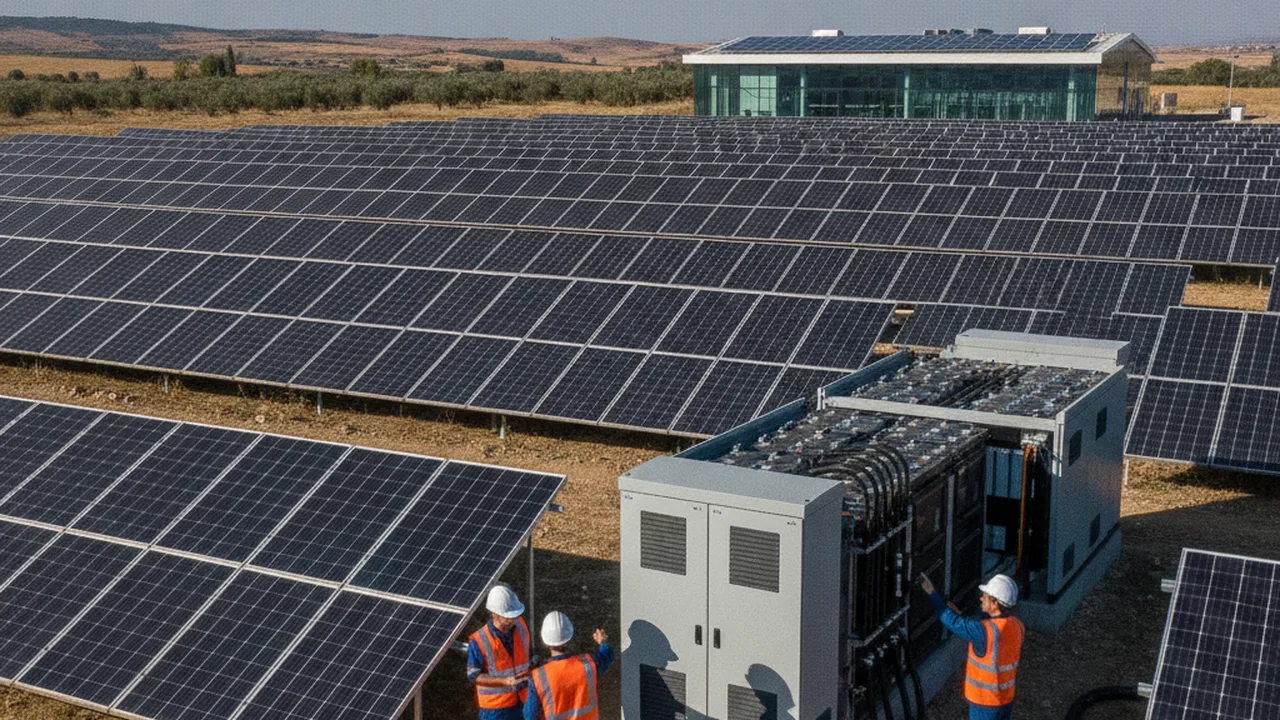
Bir ticari GES yatırımı için şirket kasasından büyük bir tutarın tek seferde çıkması şart değildir. Doğru kapasite, gerçekçi üretim hesabı ve işletmenin nakit akışına uygun vade bir araya geldiğinde yatırım; banka kredisi, finansal kiralama veya karma bir finansman modeliyle hayata geçirilebilir.
📋 İçindekiler
Asıl mesele finansmanı bulmak değil, borcu doğru projeye bağlamaktır. Çatının taşıyamadığı, tüketimin kullanamadığı veya üretim tahmini şişirilmiş bir santral, en avantajlı krediyle bile iyi bir yatırım olmaz. Buna karşılık mühendisliği doğru kurgulanmış bir sistemde elektrik giderindeki düşüş, kredi ya da leasing taksitlerinin önemli bölümünü karşılayabilir.
2026 yılında GES finansman seçenekleri değerlendirilirken yalnızca aylık faiz oranına bakmak yeterli değildir. Toplam geri ödeme, öz kaynak ihtiyacı, teminat yapısı, kur riski, ödemesiz dönem ve beklenen enerji tasarrufu birlikte hesaplanmalıdır.
Öz tüketime yönelik GES, işletmenin satın aldığı elektriğin bir bölümünü çatıda veya uygun bir arazide üretmesini sağlar. Projenin ekonomik getirisi çoğunlukla elektrik satışından değil, şebekeden daha az elektrik alınmasından doğar.
Bu ayrım önemlidir. Öz tüketilen bir birim elektriğin ekonomik değeri ile ihtiyaç fazlası olarak şebekeye verilen bir birim elektriğin getirisi aynı olmayabilir. Fizibilitenin yalnızca yıllık toplam üretime dayanması bu nedenle yanıltıcıdır.
Finansman kuruluşu projeyi değerlendirirken iki yapıya bakar:
Bankalar genellikle şirketin mali yapısını merkeze alırken, leasing şirketleri finanse edilen ekipmanı da işlemin temel unsuru olarak görür. Büyük projelerde teknik fizibilite, bağlantı belgeleri, EPC sözleşmesi, sigorta koşulları ve teminat paketi ayrıntılı biçimde incelenebilir. Bu aşamadan önce yatırımın teknik çerçevesini netleştirmek isteyen işletmeler için anahtar teslim GES kurulum ve projelendirme rehberi iyi bir başlangıç noktası sunar.
Ticari bir yatırımcı için temel seçenekler banka yatırım kredisi, güneş enerjisi leasing modeli ve öz kaynakla finansmandır. Bunların yanında banka kredisiyle öz kaynağın veya leasing ile işletme sermayesinin birleştirildiği karma yapılar da kullanılabilir.
Her şirket için tek bir doğru model yoktur. Nakit rezervini korumak isteyen bir üretim işletmesi ile borçluluk oranını sınırlamak isteyen başka bir işletmenin tercihi aynı olmayabilir.
GES kredileri, yatırım harcamasının belirli bir bölümünü finanse eden orta veya uzun vadeli ticari kredilerdir. Ödeme planı aylık, üç aylık ya da işletmenin nakit akışına uygun farklı dönemlerde oluşturulabilir.
Bazı bankalar anapara ödemesiz dönem tanıyabilir. Böylece proje kurulurken ve devreye alınırken, henüz tasarruf oluşmadan yüksek taksit ödenmesinin önüne geçilir. Ancak “ödemesiz dönem” çoğu zaman faizsiz dönem anlamına gelmez; bu sürede işleyen finansman maliyetinin nasıl tahsil edildiği mutlaka sorulmalıdır.
2026 itibarıyla bankaların yayımladığı ürün koşulları aynı değildir. Örneğin Ziraat Bankası’nın GES yatırım kredisi, yatırım tutarının belirli bir oranına kadar TL finansmanı ve yatırım kredisi limitinin bir kısmı kadar işletme kredisi olanağı sunmaktadır. Bu, her başvurunun otomatik olarak aynı koşullarla onaylanacağı anlamına gelmez.
Diğer bankalar da lisanssız, öz tüketime dayalı projeler için geri ödemesiz dönem ve nakit akışına göre ödeme planı sunabilir. Banka; şirketin mali tablolarına, teminatlarına, sektörel riskine ve projenin belgelerine göre teklif oluşturur. Dolayısıyla internette görülen genel bir ürün açıklaması, bağlayıcı bir kredi teklifi değildir.
Leasing modelinde panel, inverter, konstrüksiyon ve finansmana uygun diğer sistem bileşenlerini leasing şirketi satın alır. İşletme sistemi kullanır ve sözleşmede belirlenen kira taksitlerini öder. Mülkiyet, sözleşme süresince finansal kiralama şirketinde kalır; dönem sonunda sözleşmedeki satın alma hakkı kullanılarak işletmeye geçebilir.
Bu yapı, yatırım başlangıcında yüksek tutarda öz kaynak bağlamak istemeyen şirketler için güçlü bir seçenektir. Proje bedelinin tamamına yakın bölümünün finanse edilmesi mümkün olabilir. Yine de “sıfır peşinat kesin” şeklindeki satış söylemine temkinli yaklaşmak gerekir.
Sık dile getirilen ancak her zaman doğru olmayan iddia şudur: Leasing kullanıldığında işletmenin cebinden kurulum boyunca hiç para çıkmaz. Finansman oranı yüksek olsa bile proje geliştirme giderleri, bağlantı işlemleri, sigorta, ekspertiz, sözleşme masrafları, KDV zamanlaması veya başlangıç kirası nedeniyle nakit ihtiyacı doğabilir. Gerçek teklif, bütün bu kalemlerle birlikte okunmalıdır.
Leasing taksitleri sabit, değişken veya farklı dönemlerde artıp azalan biçimde düzenlenebilir. Mevzuata göre finansal kiralama bedeli ve ödeme dönemleri taraflarca belirlenebilir. Ayrıca finansal kiralama sözleşmeleri ve bunların teminatları için düzenlenen kâğıtlara ilişkin damga vergisi ve harç istisnaları bulunmaktadır. Uygulanacak vergi ve muhasebe düzeni ise yatırımın niteliğine göre mali müşavirle teyit edilmelidir.
Bazı projelerde en sağlıklı sonuç, maliyetin tamamını tek bir kanaldan karşılamaya çalışmamakla elde edilir. Örneğin ekipman bedeli leasing ile finanse edilirken proje geliştirme ve çatı güçlendirme giderleri işletmenin kendi kaynağından ödenebilir.
Başka bir yapıda yatırımın büyük bölümü banka kredisiyle, kalan kısmı öz kaynakla karşılanır. Bu yaklaşım finansman maliyetini düşürebilir ve bankanın teminat beklentisini yönetilebilir seviyeye çekebilir.
Karma model özellikle şu durumlarda düşünülmelidir:
“Kendi kendini ödeyen GES” ifadesi ancak sayılarla desteklenirse anlamlıdır. Tasarrufun taksitleri karşılayıp karşılamadığı, aylık veya yıllık nakit akışı tablosunda görülmelidir.
Temel hesap şöyle kurulur:
Bu oranın 1 olması, projenin beklenen net faydasının yıllık borç ödemesine tam olarak eşit olduğu anlamına gelir. Oran 1’in altında kalırsa işletme aradaki farkı faaliyet nakdinden karşılamak zorundadır. Üretim sapmalarına ve elektrik fiyatındaki değişimlere karşı güvenlik payı bırakmak için oranın 1’in üzerinde olması tercih edilir.
Bir ticari çatı GES’inde sistemin ilk yıl ürettiği enerjinin büyük bölümü, örneğin yüzde 85’i, işletmede anlık olarak tüketiliyorsa bu üretim şebekeden alınmayan elektriğe karşılık gelir. Öz tüketilen her kWh, işletmenin o anda ödediği gerçek birim elektrik maliyeti kadar tasarruf yaratır. Kalan üretimin şebekeye verilmesinden elde edilen gelir ise genellikle daha düşüktür.
Net enerji faydası, bu iki kalemin toplamından bakım, sigorta, izleme ve diğer işletme giderleri çıkarılarak bulunur. Yıllık finansman ödemesi bu net faydanın altında kaldığında borç karşılama oranı 1’in üzerine çıkar. Örneğin net fayda, yıllık taksit toplamının yaklaşık beşte bir üzerindeyse oran 1,2 civarına ulaşır ve kâğıt üzerinde taksitler enerji faydasıyla karşılanır.
Karar vermeden önce aynı tablo stres senaryosuyla da çalıştırılmalıdır: Üretim yüzde 10 daha düşük, kaçınılan elektrik değeri yüzde 15 daha zayıf ve işletme giderleri daha yüksek kabul edildiğinde oranın hâlâ 1’in üzerinde kalıp kalmadığı görülmelidir.
Bu, bir kredi teklifi veya getiri garantisi değildir. Panel gücü, ışınım, gölgelenme, tüketim profili, tarife grubu, vade ve finansman maliyeti değiştiğinde sonuç da değişir. Benzer analiz, kesintisiz soğutma yükü taşıyan tesisler için hazırlanan soğuk hava depoları ve lojistik tesisleri için GES kurulumu gibi yüksek tüketimli işletmelerde özellikle belirleyici olur.
Banka kredisinde ekipman çoğunlukla işletme tarafından satın alınır ve şirket aktifine girer. Banka ipotek, ticari işletme rehni, ortak kefaleti, alacak temliki veya farklı teminatlar isteyebilir. Leasing işleminde ise ekipmanın hukuki mülkiyeti sözleşme süresince leasing şirketine aittir. Bu durum ek bir güvence sağladığı için leasing, bazı şirketlerde banka kredisine göre daha yüksek finansman oranına ulaşabilir. Yine de ek teminat istenmeyeceği varsayılmamalıdır.
| Kriter | Banka Yatırım Kredisi | Finansal Kiralama (Leasing) |
|---|---|---|
| Ekipman mülkiyeti | Kuruluşta işletme aktifine girer | Vade sonuna kadar leasing şirketinde kalır |
| Finansman oranı | Yatırımın belirli bir bölümü | Çoğu zaman daha yüksek orana ulaşabilir |
| Teminat | İpotek, rehin, kefalet, alacak temliki | Ekipman güvence oluşturur; ek teminat gerekebilir |
| Vade sonu | Ekipman zaten işletmenindir | Satın alma hakkıyla devir |
| Vergi/muhasebe | Kredi ve amortisman kuralları geçerli | Kira gideri ve kiralamaya özgü düzen geçerli |
İki modeli karşılaştırırken şu başlıklar aynı tabloda yan yana gösterilmelidir:
Aylık taksiti düşük görünen teklif her zaman ucuz değildir. Vadenin uzaması taksiti azaltırken toplam finansman maliyetini yükseltebilir. Balon ödemeli planlar da ilk yılları rahatlatır ancak vade sonunda ciddi bir nakit ihtiyacı oluşturur.
GES ekipmanlarının önemli bir bölümü döviz hareketlerinden etkilenir. Bu nedenle döviz bazlı finansman ilk bakışta doğal görünebilir. Ancak işletmenin gelirleri TL, borcu döviz cinsindeyse kur riski enerji tasarrufunun önüne geçebilir.
Döviz geliri bulunan veya mevzuat çerçevesinde dövizle borçlanabilen işletmeler için farklı bir hesap yapılabilir. Burada da yalnızca nominal oran değil, kur değişimi dâhil toplam ödeme yükü incelenmelidir. Örneğin ihracat geliri olan üreticiler için SKDM ve GES yatırımı ilişkisi, finansman kararını doğrudan etkileyen ek bir boyut taşır.
Elektrik tarifesi ile döviz kuru arasında tam ve anlık bir paralellik olduğu varsayımı güvenli değildir. Tarife dönemleri, tüketim yapısı ve düzenleyici kararlar farklı sonuçlar yaratabilir. Geliri TL olan işletmeler için TL finansman çoğu zaman daha kolay öngörülebilir bir nakit akışı sağlar.
Banka ve leasing şirketi, finansal evrakların yanında projenin kurulabilir olduğunu gösteren teknik belgeleri de görmek ister. Eksik hazırlanmış bir dosya yalnızca süreci uzatmaz; finansman kuruluşunun projeye ilişkin risk algısını da yükseltir.
Başvuru dosyasında genellikle şu belgeler bulunur:
Ziraat Bankası’nın yayımladığı başvuru çerçevesinde de uygulayıcı firma sözleşmesi, proje belgeleri, enerji üretimine ilişkin izin veya başvuru evrakı, fizibilite raporu ve varsa yatırım teşvik belgesi sayılmaktadır. Kuruma göre ek belge ve teminat talep edilebilir.
Finansman kuruluşu, yüksek üretim gösteren parlak bir sunumdan çok, tahminlerin nasıl oluşturulduğuna bakar. Panel adediyle yıllık üretimi çarpmak tek başına fizibilite değildir.
Sağlam bir ticari GES finansmanı dosyasında en az şu kontroller yer almalıdır:
Tasarruf hesabında, elektrik faturasındaki her kalemin aynı oranda ortadan kalkacağı kabul edilmemelidir. Dağıtım bedeli, vergiler, güç aşımı, reaktif enerji ve sözleşmeye bağlı diğer kalemler ayrı ayrı değerlendirilmelidir. Faturanın tamamını birim enerji bedeli saymak, geri dönüş süresini olduğundan kısa gösterir.
Kurulum gecikmesi, ilk taksit tarihiyle enerji tasarrufunun başlangıcını birbirinden uzaklaştırabilir. Bağlantı, kabul veya ekipman tedariki gecikirken ödemeler başlarsa yatırım işletme sermayesini zorlar. Bu nedenle kullandırım ve geri ödeme takvimi EPC iş programıyla eşleştirilmelidir.
Üretim garantisinin kapsamı da dikkatle incelenmelidir. Panel ürün garantisi, performans garantisi ve santralin yıllık üretim taahhüdü aynı şey değildir. Sistemin düşük üretmesi hâlinde hangi tarafın, hangi şartlarda sorumluluk alacağı sözleşmede açıkça belirtilmelidir.
Çatı kiralık ise kira süresi finansman vadesinden kısa kalmamalıdır. Taşınma, yapı değişikliği ve sözleşmenin feshi hâlinde sistemin ne olacağı önceden düzenlenmelidir. Arazi projelerinde imar, bağlantı kapasitesi, mülkiyet ve kullanım hakkı kontrolleri kredi görüşmesinden önce tamamlanmalıdır.
Karar, üç ayrı teklifin aynı varsayımlarla karşılaştırılmasıyla verilmelidir: banka kredisi, leasing ve ulaşılabiliyorsa karma model. Her teklif için aylık nakit akışı, toplam finansman maliyeti ve en kötü durum senaryosu çıkarılmalıdır.
Öz sermayeyi korumak tek başına hedef değildir. Kullanılmayan kredi limiti, teminat kapasitesi ve işletme sermayesi de şirket için değerlidir. GES yatırımı finanse edilirken ana faaliyetin nakit ihtiyacı sıkıştırılmamalıdır.
Sağlıklı bir karar sırası şöyledir:
Öz sermaye kullanmadan GES kurmak mümkündür; ancak bu seçenek her işletme ve her proje için otomatik olarak geçerli değildir. Banka kredisi yatırımın belirli bir bölümünü karşılayabilir, güneş enerjisi leasing modeli ise daha yüksek bir finansman oranı sağlayabilir. Nihai koşullar şirketin mali gücüne, teminatlarına ve projenin teknik kalitesine göre belirlenir.
Doğru kurgulanan bir projede enerji giderindeki düşüş, taksitlerin önemli bölümünü, uygun koşullarda ise tamamını karşılayabilir. Bunun kanıtı slogan değil; tüketim verisine dayanan saatlik analiz, gerçekçi üretim simülasyonu ve stres testinden geçmiş nakit akışıdır.
Doğru Solar uzman ekibi, çatı ve arazi tipi projelerde teknik kapasiteyi, öz tüketim oranını, yatırım geri dönüşünü ve finansman taksitlerini aynı model içinde değerlendirir. Ticari GES finansmanı için banka veya leasing görüşmesine başlamadan önce elektrik faturalarınızı, tüketim verilerinizi ve kurulum alanı bilgilerinizi paylaşarak işletmenize özel fizibilite ve karşılaştırmalı ödeme planı talep edebilirsiniz.